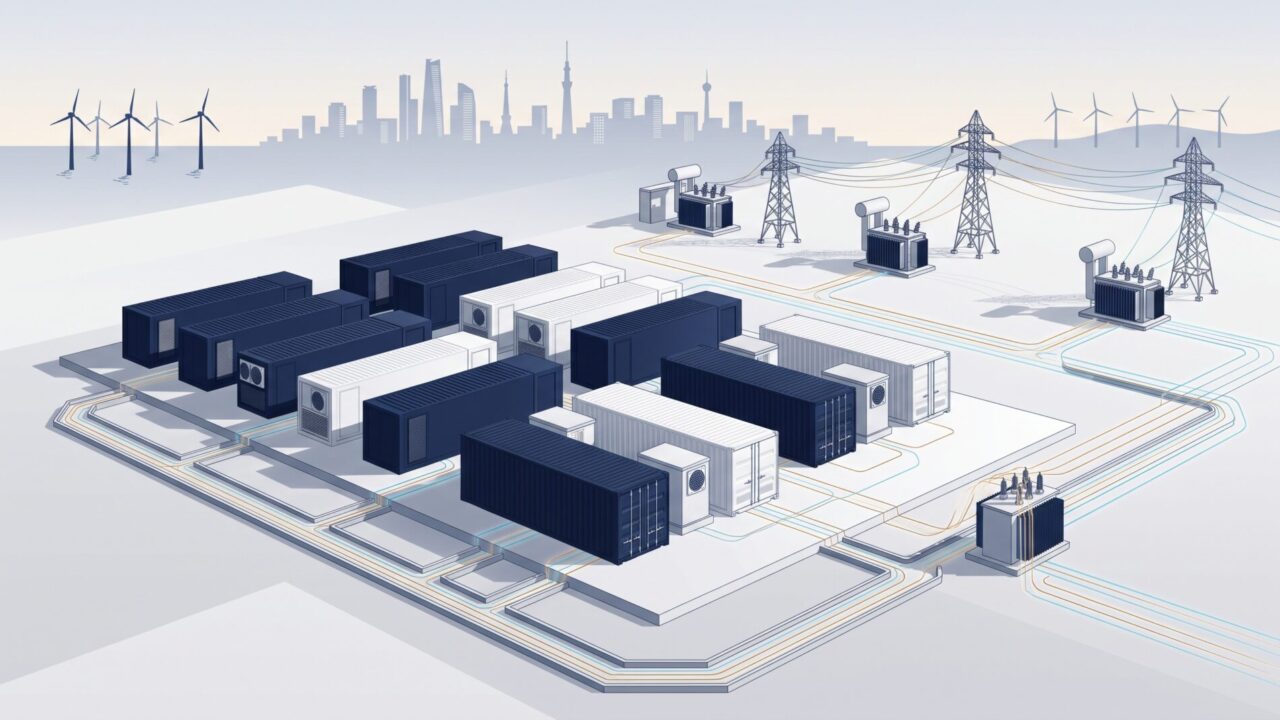
2026年6月末時点で、日本の電力系統に実際に連系(接続)されている高圧以上の系統用蓄電池は128万kWにとどまります。ところが、一般送配電事業者が受け付けた「接続検討」の申込み容量は、その160倍以上にあたる約2億1,129万kW(約2億1,100万kW)、「契約申込み」も約4,087万kW(約4,100万kW)へと膨れ上がっています(資源エネルギー庁 第13回次世代電力系統ワーキンググループ 資料2)。
日本の総電力需要のピークすら上回る規模の申込みが系統アクセスの窓口に滞留し、事業化の確度が低い案件によって送電網の空き容量が占有される「空押さえ」が深刻化していました。この状況を打開すべく、2026年に入り政府と電力広域的運営推進機関(OCCTO)は立て続けにルールを刷新しました。契約申込み時の保証金(デポジット)の倍増、1事業者あたりの接続検討件数の上限設定、土地使用権原の提出要件化に加え、2026年7月17日には需給調整市場などを法律上に位置付ける「改正電気事業法」が参議院本会議で可決・成立しています(経済産業省 ニュースリリース)。
一方で、蓄電池ビジネスの収益柱であった需給調整市場では、2026年9月から入札上限価格がさらに引き下げられるなど、市場環境も大きく変化しています。本記事では、2026年に矢継ぎ早に打たれた法改正・系統接続ルール・市場制度の全体像を整理し、主要プレイヤーの戦略から今後の勝ち残り条件を紐解きます。
1. 連系128万kWに対し申込2.1億kW――系統用蓄電池「空押さえ」の構造
2025年2月18日に閣議決定された「第7次エネルギー基本計画」では、2040年度に向けた再生可能エネルギーの主力電源化に伴い、天候による出力変動を吸収する蓄電池やディマンド・リスポンス(DR)などの分散型エネルギーリソース(DER)の活用が不可欠と位置付けられました(資源エネルギー庁 第4回分散型エネルギー推進戦略ワーキンググループ 資料1)。
制度面でも、2023年4月施行の改正電気事業法によって出力1万kW超の系統用蓄電池から放電する事業が「発電事業」として法的に明確化され、補助金や長期脱炭素電源オークションの整備も相まって、新規参入が相次ぎました。
しかし、系統接続の現場では別の問題が起きていました。外部機関の試算による2040年度の系統用蓄電池の導入見通し(280万kW〜1,000万kW)を大きく上回る約2億1,129万kWもの接続検討申込みが殺到し、一般送配電事業者の検討業務が逼迫したのです。
背景には、過去の太陽光発電のFIT(固定価格買取制度)導入初期に起きた問題とよく似た構造があります。接続検討料が1地点あたり22万円(税込)と実費ベースで安価なため、土地の権利や資金調達の裏付けが乏しい段階でも、有利な系統の空き容量を先に確保(空押さえ)しておき、後から事業譲渡や転売を図る動きが一部で見られました。結果として、実際に建設を進める事業者が迅速に系統へ接続できないというボトルネックが生じていたのです。
2. 2026年7月成立「改正電気事業法」が再編する電力市場とインフラの土台
こうした系統と市場の歪みを構造から整えるため、2026年3月24日に閣議決定・国会提出され、2026年7月17日に成立した「電気事業法の一部を改正する法律」(一部を除き公布後9月以内に施行)は、系統用蓄電池を取り巻く事業基盤を大きく再編する内容となっています(経済産業省 ニュースリリース)。
今回の法改正の柱は大きく3点に整理できます。
- 大規模送電線・大規模電源の整備促進とファイナンス支援
経済産業大臣が認定した地域内・地域間送電線や大規模電源の整備計画に対し、認可法人である電力広域的運営推進機関(OCCTO)が財政投融資等を活用して資金の貸付けを行います。また、エリアをまたぐ広域電力取引で生じる「値差収益」を国庫納付し、OCCTOへの補助を通じて送電網整備に充てる仕組みが設けられました。 - 需給調整市場・中長期市場の法的位置付け(指定・監督)
これまで電気事業法上の指定対象は翌日市場(日本卸電力取引所:JEPX)などが中心でしたが、今回の改正により、安定供給に不可欠な「中長期市場」や「需給調整市場」を開設する卸電力取引所を経済産業大臣が指定・監督できる規定が新設されました。系統用蓄電池が主な収益源とする需給調整市場が、法律に基づく公的インフラとして明確に位置付けられた形です。 - 小売電気事業の適正化と太陽電池発電設備等の安全性向上
一定期間事業を休止した小売電気事業者の登録取消事由の追加や、太陽光発電設備の支持物に対する工事前の第三者機関による技術基準適合性確認などが盛り込まれました。
3. 多段階で強化された「空押さえ」対策と予算・オークションの規模
法改正と並行して、資源エネルギー庁の「次世代電力系統ワーキンググループ」およびOCCTOでは、系統アクセス手続きの規律強化を2026年を通じて段階的に実施しました。主なルール変更の時系列は以下の通りです。
| 適用時期 | 制度・ルールの変更内容 | 対象・主な狙い |
|---|---|---|
| 2026年1月5日〜 | 接続検討申込み時の土地書類提出の要件化 | 検討段階での事業用地の所在・確認を厳格化 |
| 2026年4月〜 | 契約申込み時の保証金を5%→10%へ増額 工事費負担金の分割払い初回最低50%入金 接続検討の早期回答(「連系否」の迅速化) | 系統用蓄電池に限り概算工事費負担金の10%を徴収(辞退時は没収)。支払先送りによる容量占有を防止(OCCTO お知らせ) |
| 2026年8月1日〜 | 1事業者あたりの接続検討件数の上限設定 | 高圧・特別高圧が対象。エリアごとに上限を設定(北海道5、東北6、東京11、中部7、北陸5、関西12、中国5、四国5、九州8件)(第11回次世代電力系統WG 資料2) |
| 2026年10月1日〜 | 契約申込み時の土地使用権原の提出要件化 | 契約段階で地権者の同意・権原証明を必須化(既設設備の同一敷地内改修等は例外)(第11回次世代電力系統WG 資料2) |
| 2027年4月〜(予定) | サイバーセキュリティ要件(JC-STAR★1)の義務化 | 新規系統接続するPCSやEMS等のIP通信機器に対し取得を要件化(第4回DER-WG 資料1) |
補助金と長期脱炭素電源オークションの資金規模
入口の規律を厳しくする一方で、本気で事業を進める事業者に対しては、国も巨額の支援策を用意しています。
- 導入支援補助金(エネルギー対策特別会計・GX推進対策費)
「再生可能エネルギー導入拡大に向けた系統用蓄電池等の電力貯蔵システム導入支援事業」の予算は年々拡大しています。2024年度の当初予算85億円から、2025年度は当初150億円+補正約80億円(繰越含め計297.2億円)、2026年度は当初予算350億円(繰越含め計573.7億円)へと増加し、2027年度概算要求でも399億円が計上されています(行政事業レビュー見える化サイト RSシステム)。定格出力1万kW以上の設備には最大1/2以内(上限40億円)、1,000kW〜1万kW未満には最大1/3以内(上限10億円)が補助されます。 - 長期脱炭素電源オークション(OCCTO実施)
20年間の固定費回収を実質的に保証する同オークションでも蓄電池の存在感は大きく、2026年5月13日に公表された第3回(2025年度応札)の約定結果では、蓄電池が125.1万kW(約定率46%)を落札しました(OCCTO 約定結果PDF)。
資源エネルギー庁の集計によれば、これら国の補助金交付決定分と第1〜3回の長期脱炭素電源オークション落札分を合わせるだけで、2030年度時点に約510万kWの系統用蓄電池が運転開始する見込みです(第4回DER-WG 資料1)。
4. 収益モデルの転換と主要企業の勝ち残り戦略
規律強化によって「土地と資金と運用能力を持つ本気の事業者」へ選別が進む一方、事業環境にはもう一つの大きな変化が起きています。それは「需給調整市場一本足打法」の限界です。
需給調整市場の上限価格引き下げと「577万kW」の壁
系統用蓄電池の収益源は、大きく「容量市場(kW:供給力)」「需給調整市場(ΔkW:瞬時の周波数・需給調整)」「卸電力市場(kWh:安い時間帯に買い、高い時間帯に売る値差取引)」の3つに分かれます。2025年度の補助金採択案件の運用実績を見ると、卸スポット市場の平均約定コマ数が月79回だったのに対し、需給調整市場(一次調整力)は月612回と、これまで蓄電池の収益は需給調整市場に大きく依存してきました(第4回DER-WG 資料1)。
しかし、国民負担(託送料金)を抑えるため、需給調整市場の制度は2026年に急速に引き締められました。2026年3月14日実需給分から前日取引化とともに募集量が3σ相当(99.87%の需給変動に対応)から1σ相当(84.14%に対応)へ圧縮され、上限価格も19.51円から15円/ΔkW・30分に引き下げられました。さらに2026年9月1日実需給分からは、一次調整力・二次調整力①・複合商品の上限価格が15円から10円へと再引き下げされています(資源エネルギー庁 第4回電力安定供給ワーキンググループ 資料6)。
加えて、OCCTOの分析では2035年度時点の調整力必要量は蓄電池577万kW程度で充足する見通しです。すでに補助金と長期脱炭素電源オークションだけで約510万kWの運開が視野に入っており、今後は需給調整市場の単価下落が避けられません。卸電力市場での値差(2025年度補助金案件実績で平均買電8.3円/kWh・平均売電14.8円/kWh、値差約6.5円/kWh)も含め、3つの市場と再エネ出力制御時の充電(上げDR)をAI等で最適に組み合わせる高度な運用力が問われています。
先行プレイヤーに見る3つの勝ち残りモデル
こうした環境下で、先行する主要企業はそれぞれ異なるアプローチで勝ち残りの体制を築いています。
- 金融・アセットマネジメント型(オリックス)
関西電力との共同事業で2024年11月に「紀の川蓄電所」(48MW/113MWh)を運転開始したオリックスは、2026年9月30日、三菱UFJ信託銀行の連結子会社を含む外部投資家3社との共同出資(オリックス23.7%、外部投資家計76.3%)により、大分県由布市の「由布蓄電所」(70MW/280MWh、2028年運開予定)と山形県米沢市の「米沢蓄電所」(75MW/309MWh、2030年運開予定)の建設開始を発表しました(オリックス ニュースリリース)。保証金や工事費負担金が重くなる中、第三者資金を取り込んで資本効率を高め、アセットマネジメントとO&M(運用・維持管理)でフィーを稼ぐモデルです。 - アグリゲーション・オフテイク特化型(東京ガス)
東京ガスは2024年4月の本格参入から約2年で、運用予定容量が107.6万kW(1GW超)に達し、2030年代前半に200万kW規模を目指しています(東京ガス ニュースリリース)。自社保有だけでなく、米国インフラ投資会社Stonepeak傘下のKingdom BESSが開発支援する「美作蓄電所」(岡山県、2.9万kW)の最適運用サービスを受託するなど、ソリューションブランド「IGNITURE」を軸にオフテイク契約(利用権確保)と市場運用代行で規模の経済を働かせています。 - 系統インフラ協調・メーカー垂直統合型(パワーエックス×関西電力送配電)
2026年10月30日、パワーエックスは関西電力送配電と、蓄電池を活用した新たな系統接続・設備形成手法の実証に向けた基本合意書を締結しました(パワーエックス ニュースリリース)。大阪北部エリアの変電所構内に約2,000kW・8,000kWhの蓄電池を設置し、系統混雑時間帯に充放電することで、1台あたり1億〜数億円と2〜3年以上の工期を要する配電用変圧器の増設を回避・繰延べする検証(2027年度開始予定)を進めます。系統の空き容量を「奪い合う」のではなく、蓄電池で「作り出す」ことで早期接続と市場運用を両立させる試みです。
5. 残された火種――「低圧分割案件」と入口対策のさらなる強化
高圧・特別高圧の規律が整う一方で、2026年秋に新たな課題として浮上しているのが低圧の系統用蓄電池(50kW未満)の急増です。
2026年4月からアグリゲーターが低圧リソースを束ねて需給調整市場へ参入できるようになった結果、2026年8月末時点で約13万kW・約2,800件の低圧系統用蓄電池の契約申込みが殺到しました(第13回次世代電力系統WG 資料2)。低圧は接続検討や保証金、土地使用権原の提出が不要で早ければ1か月程度で連系できるため、1つの土地を複数名義に分割したり、既設の低圧太陽光発電所の隣接地を分筆して蓄電池を並べる「分割設置」の相談が急増しています。
資源エネルギー庁は2026年10月6日の第13回次世代電力系統WGにおいて、高圧以上の接続検討料(現行22万円)の引き上げ(デポジット方式や容量別・混雑加算の導入)に加え、低圧の分割対策として地権者同一性の確認遡及期間を「1年」から「5年」へ延長することや、異種設備隣接の例外規定から蓄電池を除外する方針を議論しています。
さらに、2027年4月以降に新規接続する案件には経済産業省・IPAのセキュリティラベリング制度「JC-STAR★1」の取得が要件化されるため、安価な海外製機器をただ並べるだけの参入事業者は、セキュリティ・システム要件の面からも淘汰が進む見通しです。
POLIBIZ Insight
2026年の系統用蓄電池をめぐる一連の制度改革は、規制や市場ルールが動く局面で企業がどうポジションを取るべきかについて、3つの実践的な示唆を与えています。
1. 「空押さえ対策」は規制リスクではなく、資本力・土地確度の高い企業への優遇策と捉える
規制強化と聞くと参入障壁の悪化と捉えがちですが、保証金10%への引き上げや土地使用権原の義務化、接続検討上限数の設定は、裏を返せば「本気度の低い転売目的の競合を市場から排除し、実業ベースで開発を進める企業に系統容量を優先配分する」ためのフィルターです。
【ビジネスパーソンの学び】
規制や審査基準が厳格化されるタイミングは、資金力や信用力、用地確保のネットワークを持つ企業にとって競合を一気に減らせる好機となります。自社の強み(バランスシート、地権者との交渉力、アライアンス網)が活きる方向へルールが動く局面では、法施行や規程改定のスケジュールを先読みし、要件を満たす案件パイプラインを早期に固めておくことが優位性につながります。
2. 制度の「アービトラージ(鞘取り)」に依存した単一収益モデルは長続きしない
需給調整市場の上限価格が19.51円から15円、そして10円へとわずか半年で段階的に引き下げられた事実は、政策や市場設計の意図(今回の場合は「国民負担の抑制」)に反して高収益が続く領域には、必ず政府の是正措置が入ることを示しています。また、低圧分割のように規制の抜け穴を突く手法も、すぐに審議会で塞がれるリスクを抱えています。
【ビジネスパーソンの学び】
国の制度や特定市場の価格歪みに依存した単一収益モデルは、ルール変更一つで前提が崩れる脆さを抱えています。初期の参入では特定市場のプレミアムを活用しつつも、事業計画の段階からマルチマーケットでの最適運用や、東京ガスのように他社アセットの運用受託(プラットフォーム化)へ軸足を移すなど、制度変更耐性のある収益ポートフォリオを組む視点が欠かせません。
3. 送配電側の「ペイン(設備投資・工期)」を解決する共創型ルールメイキング
パワーエックスと関西電力送配電の協業は、電力システムが抱える「変圧器の増設に1億〜数億円、工期2〜3年かかる」という構造的なボトルネックに対し、民間企業の蓄電池を「非送電線代替(Non-Wires Alternative)」として活用する提案です。単に「系統に繋いでほしい」と陳情するのではなく、送配電事業者側の設備投資の合理化や系統安定化というメリットとセットで実証を組むことで、新たな接続ルールや事業領域そのものを切り拓いています。
【ビジネスパーソンの学び】
インフラや規制産業で新規事業を立ち上げる際は、所管省庁やインフラ事業者が抱えている固有のコスト・工期・安定供給の課題を特定し、自社のアセットや技術がその解決策になる形で実証プロジェクトを組成することが有効なアプローチとなります。審議会の議論が制度化へ向かう前の段階で実証の知見を共有できれば、業界全体の新たな標準モデルの形成にも関与できます。
おわりに
2026年は、系統用蓄電池が「先行者利益や空押さえが横行する黎明期」から、「改正電気事業法と厳格な系統・セキュリティ規律の下で実力が問われる成熟・選別期」へと移行した大きな分水嶺となりました。需給調整市場の単価低下という逆風の一方で、国の導入補助金や長期脱炭素電源オークションによる支援は厚みを増しており、高度な市場運用力と資本・系統戦略を兼ね備えたプレイヤーにとっては、真の実力を発揮できる舞台が整いつつあります。
今後、蓄電池ビジネスおよび電力市場の動向を見極める上で、以下のマイルストーンが重要な焦点となります。
- 2026年12月頃:改正電気事業法の施行(政省令等の整備完了)
需給調整市場や中長期市場の指定・監督体制、およびOCCTOによる広域送電線整備のファイナンス運用が本格始動します。 - 2026年末〜2027年春:次世代電力系統WGでの「接続検討料引き上げ」と「低圧分割対策」の結論
デポジット方式や混雑加算の導入、低圧の5年遡及ルールなどの具体案が固まり、中小規模・アグリゲーターの参入コストが大きく変わる可能性があります。 - 2027年4月:新規系統接続案件への「JC-STAR★1」要件化
PCSやEMS等の通信機器に対するサイバーセキュリティ基準がグリッドコードで義務化され、調達サプライチェーンの再編が進みます。 - 2027年度:令和9年度予算(概算要求399億円)の執行と第4回長期脱炭素電源オークション
補助金と20年固定収益枠の配分を通じて、2030年代に向けた国内の蓄電池プレイヤーの勢力図がより鮮明になっていきます。