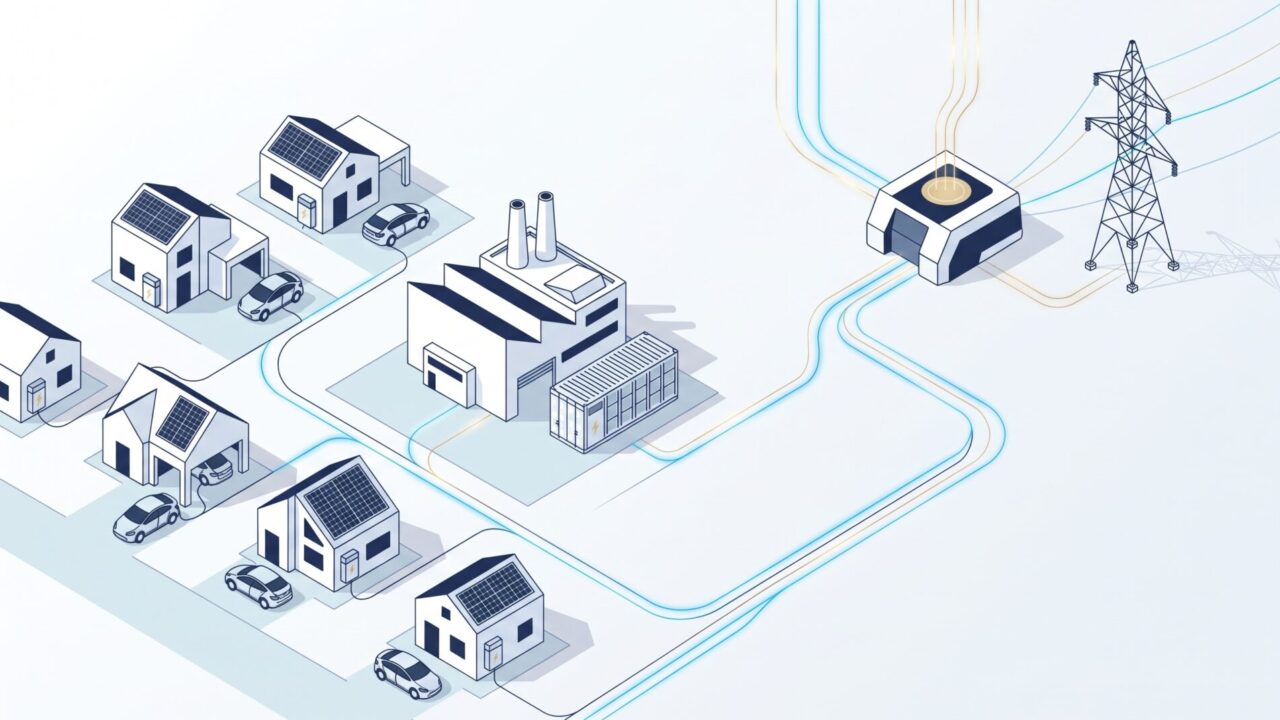
家庭の蓄電池や電気自動車(EV)、工場の自家発電設備といった小規模なエネルギー機器をデジタル技術で束ね、あたかも一つの発電所のように機能させる「VPP(仮想発電所)」。かつては実証実験の段階にとどまっていたこの仕組みが、日本の電力システムを支える正式な事業領域へと移行しています。
転機となったのは、2022年4月1日に施行された改正電気事業法(エネルギー供給強靱化法)です。この法改正により、分散型エネルギーリソース(DER)を束ねて電力市場などで取引する「特定卸供給事業者(アグリゲーター)」が法律上明確に位置づけられました。制度開始時に30社程度だった届出事業者は、2026年10月30日時点で187社へと拡大しています。
本記事では、なぜ国がこの法制化と予算拡充に踏み切ったのかという政策背景から、容量市場・需給調整市場・卸電力市場を組み合わせたVPPの収益構造、そして業界シェア首位を走る株式会社Shizen Connectの多層的なビジネスモデルと直面する構造的課題までを整理します。
なぜ「特定卸供給事業者」が法制化されたのか
従来の日本の電力システムは、電力会社が保有する大規模な火力・原子力・水力発電所が、需要の変動に合わせて発電量を調整する「集中型」の構造を前提としていました。しかし、2011年の東日本大震災以降の電力需給ひっ迫と、2012年の固定価格買取制度(FIT)導入に伴う再生可能エネルギーの急拡大が、この前提を大きく変えました。
太陽光や風力は天候によって出力が変動するため、晴天の昼間などに電気が余ると発電を強制的に止める「出力制御」が発生します。一方で、脱炭素化の流れの中で従来型の火力発電所の休廃止が進み、需給バランスや周波数を瞬時に保つ「調整力」の不足が構造的な課題となりました。そこで注目されたのが、需要家側(工場や家庭)や系統に接続された蓄電池・EV・高効率給湯器(エコキュート)などをIoTとAIで統合制御し、供給力や調整力として活用するVPPおよびディマンドリスポンス(DR)です。
法制化の根拠となったのが、2020年6月に成立し、2022年4月1日に施行された「強靱かつ持続可能な電気供給体制の確立を図るための電気事業法等の一部を改正する法律」(令和2年法律第49号)です。同法により、電気事業法に「特定卸供給」(第2条第1項第15号の2)、「特定卸供給事業」(同第15号の3)、および「特定卸供給事業者」(同第15号の4)の定義が新設されました(e-Gov法令検索 電気事業法)。
具体的には、電気事業法施行規則第3条の4の3に基づき、他者が維持・運用する発電設備や蓄電池などに発電・放電・抑制を指示して集約する供給能力の合計が1,000kW(1MW)を超える場合、事業開始の30日前までに経済産業大臣への届出が義務づけられています(資源エネルギー庁 特定卸供給事業にかかる届出義務について)。
| 電気事業法上の区分 | 主な事業類型 | 参入規制 | 特定卸供給事業者の主な責務 |
|---|---|---|---|
| 送配電部門 | 一般送配電事業・送電事業 | 許可制 | - |
| 小売部門 | 小売電気事業 | 登録制 | - |
| 発電・アグリゲート部門 | 発電事業・特定卸供給事業 | 届出制(1,000kW超) | 供給計画の提出(OCCTO)、発受電月報等の定期報告、サイバーセキュリティ対策 |
法制化によってアグリゲーターは、単なる「省エネ支援業者」ではなく、発電事業者や小売電気事業者と並ぶ電力システムの一翼として位置づけられました。その結果、経過措置で移行した約30社から、2025年1月時点の98社を経て、2026年10月30日時点では187社(資源エネルギー庁 特定卸供給事業者一覧)まで届出事業者が増加しています。
第7次エネルギー基本計画と令和9年度概算要求に見る国の本気度
制度整備と並行して、政府のエネルギー政策および予算面でもDERと蓄電池の位置づけが引き上げられています。2025年2月18日に閣議決定された「第7次エネルギー基本計画」では、再生可能エネルギーの主力電源化に向けて、系統用蓄電池やDRの活用が不可欠であると明記されました。これを受け、経済産業省は2025年12月に「分散型エネルギー推進戦略ワーキンググループ(DER-WG)」を設置し、2040年度の導入見通しを踏まえた制度・支援策の検証を進めています(経済産業省 第4回DER-WG 資料1)。
国の施策が「供給側の大型蓄電池」だけでなく「家庭や工場の既設・新設DER」へ大きく舵を切っていることは、エネルギー対策特別会計における予算の推移からも読み取れます(経済産業省 第4回DER-WG 参考資料2)。
| 事業名(エネルギー対策特別会計) | 過去・R8当初予算 | R9年度概算要求額 | 主な支援対象と政策的狙い |
|---|---|---|---|
| 分散型エネルギーリソース導入支援等事業 | R8当初:3.7億円 | 101億円 | 既設の低圧機器(高効率給湯器・EV普通充電器等)のIoT化機器費・工事費・通信費補助、第2世代スマメ活用DR実証 |
| 系統用蓄電池等の電力貯蔵システム導入支援事業 | R7補正:80億円/R8当初:350億円 | 399億円(国庫債務負担行為含め総額639億円) | 系統用蓄電池、再エネ併設蓄電池、大規模業務・産業用蓄電池、長期エネルギー貯蔵技術(LDES)の導入補助 |
特に注目すべきは、家庭や小規模事業所の「低圧リソース」を対象とした「分散型エネルギーリソース導入支援等事業」が、令和8年度当初予算の3.7億円から令和9年度概算要求で101億円へと約27倍に拡大要求されている点です。資源エネルギー庁の推計では、国内の家庭用蓄電池やエコキュート、EVなどの低圧リソースのストックはすでに約1,000万台規模に達していますが、クラウド接続されている機器は限定的です。既設機器をIoT化して「DR対応化(DRready)」させることで、潜在的な調整力を市場に引き出す狙いがあります。
VPP事業の収益構造:4つの市場・取引を組み合わせる「マルチユース」
では、特定卸供給事業者は家庭や工場の蓄電池・EVを束ねて、具体的にどこから収益を得ているのでしょうか。VPPの収益源は大きく4つの取引チャネルに分かれており、機器の応答速度や継続時間に応じて複数を組み合わせる「マルチユース(多目的運用)」が基本となります(経済産業省 第4回DER-WG 資料1)。
| 取引先・市場 | 運営主体 | 取引される価値 | 主な特徴・2025〜2026年度の最新動向 |
|---|---|---|---|
| 容量市場 | 電力広域的運営推進機関(OCCTO) | 供給力(kW価値) | 4年後の供給力確保に対する対価。2026年度実需給向け実効性テストでDRは約280万kW(低圧DRは約0.5万kW)が応動 |
| 需給調整市場 | 電力需給調整力取引所(EPRX) | 調整力(ΔkW価値) | 一次(10秒以内)〜三次②(60分以内)の5区分。2026年4月に低圧リソース参入解禁。上限価格は段階的に引き下げ中 |
| 卸電力市場(JEPX) | 日本卸電力取引所 | 電力量(kWh価値) | 安い時間帯に充電し高い時間帯に放電する値差取引。2025年度補助金案件の平均値差は約6.5円/kWh(買電8.3円・売電14.8円) |
| 経済DR(市場外) | 小売電気事業者等 | 電力量・インバランス回避 | 需給ひっ迫時の調達費削減や余剰時の需要創出。小売電気事業者と需要家の間でインセンティブ等を分配 |
資源エネルギー庁が2026年10月に公表した補助金採択済みの系統用蓄電池の運用データによると、2025年度における月間平均約定コマ数は、卸電力市場(スポット)が平均79回/月であるのに対し、需給調整市場(一次調整力)は平均612回/月と圧倒的に多く、1コマあたりの収入も需給調整市場が上回っています。
ただし、市場環境は急速に変化しています。需給調整市場の一次調整力および二次調整力①の上限価格は、競争環境の変化を踏まえて2026年3月14日に19.51円から15円(ΔkW・30分あたり)へ、さらに同年9月1日からは10円へと引き下げられました。募集量自体も3σ相当から1σ相当へと見直されており、需給調整市場の「単一市場」に依存した収益モデルは転機を迎えています。
Shizen Connectの収益構造を解剖する:なぜ「B2Bプラットフォーム」で勝てるのか
この変化の激しいVPP市場において、法人契約件数ベースの市場シェアで2回連続No.1(約26%)を獲得しているのが株式会社Shizen Connectです(Shizen Connect 2026年8月4日プレスリリース)。同社は2023年10月2日に自然電力株式会社から分社化して設立され、特定卸供給事業者(届出番号56番)として事業を展開しています。
同社の強みは、資本業務提携の広がりに表れています。2026年5月25日のシリーズAラウンド1stクローズで27億円を調達し(グループ外累計32.6億円)、同年8月14日には三菱HCキャピタルとも資本業務提携を締結しました。株主および提携先には、東京ガス、大阪ガス、東邦ガス、九州電力、北海道電力、北陸電力、四国電力、JERA、東急不動産、西日本鉄道、パナソニック エレクトリックワークス、ダイキン工業、ソラコム、BIPROGYなど、日本のエネルギー・電機・不動産・IT・リース業界の主要企業が名を連ねています(Shizen Connect 2026年5月25日プレスリリース、2026年8月14日プレスリリース)。
Shizen Connectの収益構造を理解する鍵は、自社で巨額の蓄電池資産を抱えて電力を売買するだけではなく、「業界共通のデジタル基盤(SaaS)+運用代行+独自IoT機器」の3層で収益化するプラットフォーム戦略にあります。
1. VPPプラットフォームのSaaS・ライセンス提供(ストック収益)
大手電力や都市ガス会社、小売電気事業者が個別にVPPシステムを開発・保守すると、莫大な開発費が重複するだけでなく、AIの予測精度を高めるための制御データも分散してしまいます。Shizen Connectはメーカーやエネルギー会社の垣根を超えた「共同利用型プラットフォーム」としてシステムを提供し、東京電力エナジーパートナー、東京ガス、東北電力、北陸電力、北海道電力などに採用されています。同社のプラットフォームを採用する小売電気事業者の低圧販売量シェア合計は、商用利用中だけで38%、実証段階を含めると70%に達します。
2. 系統用・再エネ併設蓄電池の運用代行(トレーディング・最適化)
自社システムを活用し、東急不動産や西日本鉄道グループ、JERA Cross、四国電力グループの大型蓄電池などの市場取引・遠隔制御を代行する事業です。2025年11月には再エネ併設蓄電池向けに、出力制御回避や卸電力市場取引と「需給調整市場の一次調整力」を組み合わせる制御を開始しました(Shizen Connect 2025年11月12日プレスリリース)。一次調整力は蓄電池の充電残量(SOC)を消費しにくい特性があるため、他の市場取引と併用して収益を底上げできる点に技術的な工夫があります。
3. エッジIoT機器「Shizen Box 2」と標準規格対応
家庭用蓄電池(国内出荷シェア80%のメーカーに対応)やエコキュート(同97%に対応)を接続するため、クラウド連携に加えて独自エッジ機器「Shizen Box 2」を提供しています。2026年9月10日には、標準規格「ECHONET Lite」の周波数制御クラスに対応した自端制御機能により、家庭用蓄電池を束ねて需給調整市場の一次調整力へ参入する取り組みを発表しました(Shizen Connect 2026年9月10日プレスリリース)。
「VPPの社会実装は、当社一社では決して達成できません。合計16社となった強固なパートナーシップを通じて、VPPの社会インフラとしての実装を加速してまいります。」(株式会社Shizen Connect 代表取締役CEO 松村宗和氏、2026年5月25日プレスリリースより)
立ちはだかる3つの構造的ハードル
法制化と資本集積が進む一方で、VPPビジネスが本格的な収益期に入るまでには、いくつかの実務的・構造的な壁が存在します。
- 系統用蓄電池の激増と需給調整市場の単価下落
2026年6月末時点で、高圧以上の系統用蓄電池は連系済みが約128万kWであるのに対し、契約申込みは約4,100万kW、接続検討受付済みは約2億1,100万kWにのぼります(経済産業省 第4回DER-WG 資料1)。電力広域的運営推進機関の分析では、2035年度時点の調整力必要量は蓄電池577万kW規模で充足する見通しであり、すでに北海道エリアなどでは応札不足率が0%に近づいています。今後は市場価格下落に耐えうるマルチユース最適化や、長期エネルギー貯蔵技術(LDES)との棲み分けが不可欠です。 - 低圧リソース参入における「計量・通信の壁」
2026年4月に需給調整市場での低圧リソースおよび機器個別計測が解禁されたものの、実際には機器個別計測を用いた応札実績はまだ確認されていません。特例計量器のデータを無線端末経由で第2世代スマートメーターのIoTルートへ送る仕組みにおいて、無線端末の認証や量産が追いついていないためです。この運用課題を解消するため、アグリゲーター各社は2023年10月に一般社団法人エネルギーリソースアグリゲーション事業協会(ERA)を設立し(Shizen Connectの平尾宏明CSOが副会長理事に就任)、火力発電前提の市場ルールをDER向けに改めるよう緊急提言を行うなど、制度面での働きかけを続けています。 - サイバーセキュリティ要件の厳格化
多数の家庭用・産業用機器を遠隔制御するVPPは、サイバー攻撃を受けた際に電力系統全体へ波及するリスクを抱えています。そのため、2027年4月以降に新たに系統接続するパワーコンディショナ(PCS)やEMS等には、セキュリティラベリング制度「JC-STAR★1」の取得が要件化され、家庭用DRready機器でも「JC-STAR★2以上」を求める方針が示されています。
POLIBIZ Insight
特定卸供給事業者制度の創設とShizen Connectの急成長からは、規制産業においてスタートアップや新規事業開発担当者がルールメイキングと事業成長を連動させるための実践的な構造が見えてきます。
1. 「競合他社を株主に巻き込む」共同利用プラットフォームの設計
電力自由化後、大手電力やガス会社はそれぞれ独自にVPPシステムを開発しようとしましたが、機器メーカーごとに異なる通信仕様への対応やAI開発のコストが大きな負担となっていました。Shizen Connectは、本来であれば顧客であると同時に競合にもなり得る大手電力・都市ガス・不動産・メーカー各社を、プレシリーズAからシリーズAにかけての資本業務提携先・株主として迎え入れました。自社のプラットフォームを「特定1社の武器」ではなく「業界全体の協調領域(共通インフラ)」として位置づけたことで、開発コストの分散と制御データの集約を同時に実現しています。
【ビジネスパーソンの学び】
規制緩和によって新たな市場が立ち上がる黎明期には、各社が個別にシステムや規格を抱え込むよりも、業界横断の「共通プラットフォーム」を先に構築して競合をパートナー・株主として巻き込む方が、結果としてデファクトスタンダードを握りやすくなります。自社が担う領域を「競争領域」ではなく「協調領域のインフラ」として再定義する視点が有効です。
2. 「単一市場の制度リスク」を前提にした多層収益モデル
需給調整市場は2024年4月の全面開設直後こそ高い約定単価が魅力でしたが、国はわずか2年後の2026年3月と9月に段階的な上限価格引き下げ(19.51円→15円→10円)と募集量見直しに踏み切りました。国が制度で創設した市場は、供給過多や国民負担増が見込まれれば、政策判断で単価やルールが引き締められるリスクを常に内包しています。Shizen Connectが運用代行の手数料だけでなく、B2BのSaaS利用料とエッジ機器販売を組み合わせ、さらに充電残量を消費しにくい一次調整力と卸市場・出力制御回避を併用する制御技術を磨いたのは、特定の市場単価に依存しない収益構造をつくるためです。
【ビジネスパーソンの学び】
政策や補助金、新設市場に連動するビジネスを設計する際は、初期の優遇単価や高マージンが永続しないことを前提に収益シミュレーションを組むことが不可欠です。単一市場の裁定取引に依存せず、SaaSの固定収益やハードウェア・保守、複数市場の最適化を組み合わせた収益ポートフォリオの設計が事業の持続性を左右します。
3. 「業界団体の設立」と「審議会」を通じたルール改正への関与
法律で「特定卸供給事業者」が新設されても、実際の市場取引細則や計量ルールは、従来の大型火力発電所を前提に設計されたままでした。そこでアグリゲーター各社は2023年10月にERA(エネルギーリソースアグリゲーション事業協会)を設立し、現場の運用実態に基づいた提言書を経済産業省や取引所へ提出しています。また、Shizen Connectの経営陣には、元エナリス執行役員で経産省の検討会委員を務める平尾宏明氏をはじめ、制度設計と現場運用の双方を熟知した人材が参画しています。
【ビジネスパーソンの学び】
法改正はゴールではなく、実務のルール(省令・ガイドライン・市場細則)を詰めるスタートラインにすぎません。新制度の運用が始まった後に顕在化する現場のボトルネック(例:スマートメーターの通信認証やアセスメント基準)を業界団体を通じて言語化し、省庁のワーキンググループや検討会へ具体的なデータとともにフィードバックしていく動き方が、自社に有利な事業環境を整える近道となります。
おわりに
2022年4月の改正電気事業法施行から約4年半が経過し、「特定卸供給事業者」という新しいライセンスのもとで、VPPは実証から社会インフラとしての実装フェーズへと入りました。届出事業者が187社に達する一方、需給調整市場の上限価格引き下げや低圧リソースの通信・計量課題など、事業者の淘汰と差別化もこれから本格化します。
今後の動向を見極める上で、注目すべきマイルストーンは以下の4点です。
- 令和9年度予算の成立と「既設低圧リソースIoT化支援(101億円要求)」の公募開始(2027年春以降):家庭の既存エコキュートやEV充電器がどこまでオンライン化され、低圧DR市場の裾野が広がるかが焦点となります。
- 第2世代スマートメーターIoTルート用無線端末の認証・量産進展(2026年度後半〜2027年度):低圧リソースの「機器個別計測」による需給調整市場への実取引がいつ本格稼働するかを左右します。
- 新規系統接続機器へのサイバーセキュリティ要件「JC-STAR★1」適用開始(2027年4月):蓄電池・EMSメーカーおよびアグリゲーターの対応コストと市場参入障壁の変化に注目が集まります。
- ERA等を通じた需給調整市場・容量市場のルール見直し議論:系統用蓄電池の大量連系が進む中で、上げDRへのインセンティブ設計や群管理の簡素化がどこまで制度に反映されるかが、アグリゲーターの収益性を決定づけます。
制度の整備とAI・IoT技術の進化が噛み合い始めた日本の電力市場において、分散した小さなエネルギーを束ねるアグリゲーションビジネスの成否が、今後の脱炭素とエネルギー安全保障の鍵を握っています。