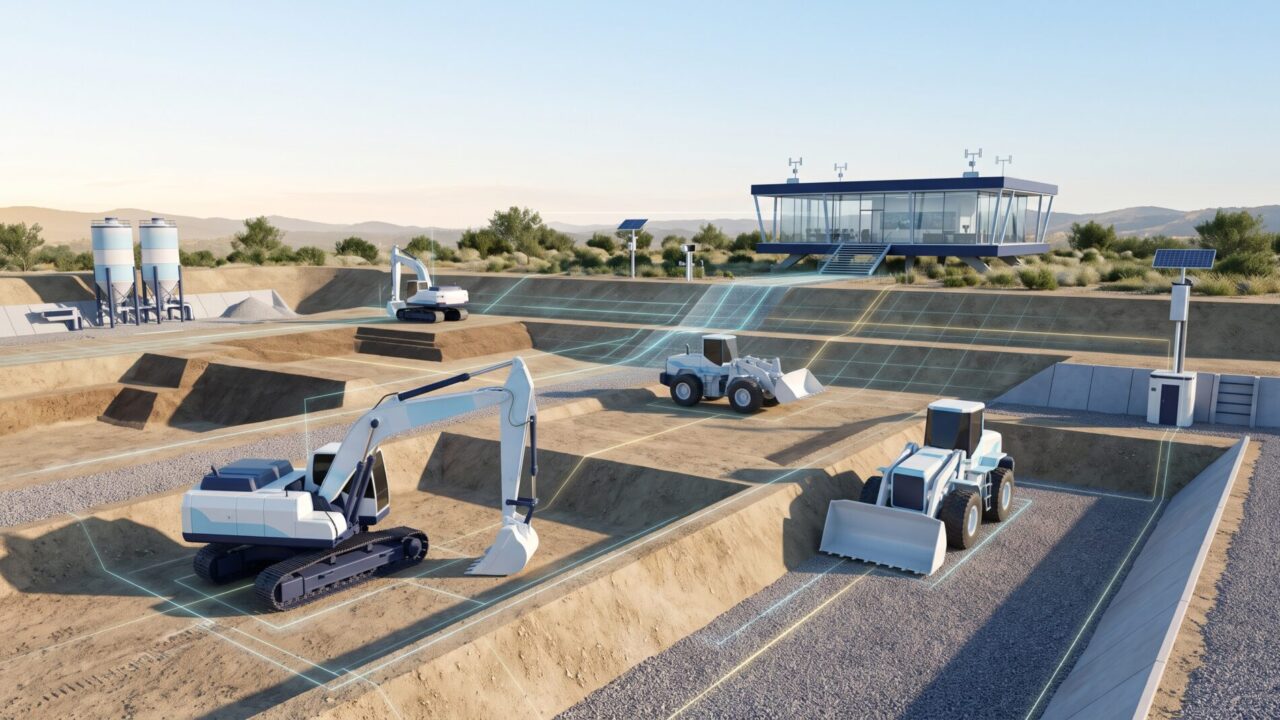
2024年4月、建設業にも時間外労働の上限規制(いわゆる「2024年問題」)が適用されました。人手不足と労働時間短縮という二つの制約が同時に突きつけられるなか、国土交通省が同月16日に打ち出したのが、建設現場の自動化を掲げる新たな戦略「i-Construction 2.0」です。
2040年度までに建設現場の省人化を少なくとも3割、すなわち生産性を1.5倍に引き上げるという目標は、単なるデジタルツールの導入にとどまりません。法改正、予算措置、安全ルールの標準化、そして国立研究所による共通制御基盤の整備を通じて、建機メーカーやスタートアップの競争地図そのものを塗り替えつつあります。
本記事では、国交省の最新成果や2026年秋に動き出した「フィジカルAIコンソーシアム」の動向を軸に、コマツ(および子会社EARTHBRAIN)、日立建機、さらには建設テック系スタートアップがどのような事業戦略で新たな市場を取りにいっているのかを解説します。
2040年「労働力2割減」の壁と、2024年問題が迫った政策転換
日本の建設現場が自動化へ舵を切らざるを得なくなった背景には、人口動態による構造的な制約があります。国土交通省の「i-Construction 2.0 ~建設現場のオートメーション化~」によれば、2040年度には日本の生産年齢人口が約2割減少すると予測されています。
すでに現場の担い手は減少と高齢化が進んでいます。国土交通省の「建設業を取り巻く状況等について」によると、令和7年(2025年)平均の建設業就業者数は478万人となり、ピークだった平成9年(1997年)平均から約30%減少しました。また、就業者のうち55歳以上が36.6%を占める一方、29歳以下は11.9%にとどまっており(建設業を取り巻く状況等について(令和8年資料))、熟練技能者の退職に伴う技術承継が喫緊の課題となっています。
初代「i-Construction」の成果と残された課題
国土交通省は2016年度から、ドローン測量や3次元設計データ、ICT建機を活用する初代「i-Construction」を推進してきました。その結果、2022年度時点では直轄土木工事におけるICT施工の対象工事の87%で実施され、導入前の2015年度と比較して平均約21%の生産性向上(作業時間縮減効果)を実現しました(i-Construction 2.0 ~建設現場のオートメーション化~)。
しかし、作業員が建機に乗り込んで操作する前提を崩さないままでは、今後の急激な労働力減少を補いきれません。そこで国土交通省は2024年4月、従来の「効率化」から「自動化(オートメーション化)」へとステージを引き上げる「i-Construction 2.0」を策定しました。
官邸・与党・国交省が動かした「i-Construction 2.0」と法制度・予算の連動
「i-Construction 2.0」が単なる技術目標に終わらず市場を動かしている理由は、法改正・与党の政策・予算の三つが連動しているためです。
働き方改革と「第三次・担い手3法」による制度的後押し
2024年4月の時間外労働上限規制の適用に続き、同年6月14日には「第三次・担い手3法(品確法と建設業法・入契法の一体的改正)」が公布されました。この法改正では、適正な労務費の確保や工期ダンピング対策の強化に加え、ICTの活用などを通じた現場の生産性向上が柱に据えられています。
与党・自民党も重点政策「ICT等による建設現場の生産性向上やインフラ分野のDXの推進」において「i-Construction 2.0」の推進を明記し、政府全体の「経済財政運営と改革の基本方針 2026(骨太方針2026)」でも、信頼できるAIで社会全体を駆動する取り組みが掲げられました。
「3本の柱」と2年目(2025年度)の実装実績
「i-Construction 2.0」は、以下の3つのオートメーション化を柱としています。
- 施工のオートメーション化: 遠隔施工や自動・自律施工の導入、海上工事や山岳トンネルなど危険・過酷な現場への展開
- データ連携のオートメーション化: 3次元設計データ(BIM/CIM)を軸とした、調査から維持管理までのペーパレス・デジタル連携
- 施工管理のオートメーション化: 現場データのリアルタイム収集と可視化(ICT施工StageⅡ)による最適な資機材・人員配置
国土交通省が2026年4月28日に公表した「『i-Construction 2.0』の2年目(2025年度)の取組成果」によると、直轄工事における実装は明確に拡大しています。
| 指標(直轄工事等) | 1年目(2024年度)実績 | 2年目(2025年度)実績 | 増減・特徴 |
|---|---|---|---|
| 自動施工の実施件数 | 4件 | 9件 | 前年度比2.25倍に増加 |
| 遠隔施工の実施件数 | 21件 | 41件 | 前年度比約2倍に増加 |
| ICT施工StageⅡ(ジャストインタイム) | 45件 | 111件 | うち69件は一般土木C等級企業が実施 |
注目すべきは、施工データを可視化して必要な資機材や人員を最適化する「ICT施工StageⅡ」の111件のうち、69件が「一般土木C等級」と呼ばれる地域の小規模・中堅建設会社によって実施された点です(北海道開発局「i-Construction 2.0 の取組」)。大手ゼネコンだけでなく、地域建設業へと広がり始めたことが数字に表れています。
なお、予算面でも国土交通省は「令和8年度予算決定概要」において、i-Construction 2.0や建築・都市のDXを含む「インフラ分野のDXアクションプラン」の推進に101億円(対前年度比1.07倍、概算要求段階では129億円)を計上し、3年目となる2026年度を「i-Construction 2.0 躍動の年」と位置づけています。
「安全ルール」と共通基盤OPERAが変えた民間参入のハードル
自動化・遠隔施工の普及において、技術以上に高い壁となっていたのが「安全規制の曖昧さ」と「メーカーごとの仕様の壁」でした。この2点を国が先導して取り除いたことが、民間企業の投資を呼び込む転換点となっています。
労基署への個別説明を不要にする「安全ルール」の策定
従来、無人の自動施工を行う際には、施工会社が現場ごとに安全対策を組み立て、管轄の労働基準監督署へ個別に説明して理解を得る必要がありました。これが現場導入の大きな負担となっていました。
そこで国土交通省は2022年3月に「建設機械施工の自動化・自律化協議会」を設置し、茨城県つくば市の国土技術政策総合研究所・土木研究所内にある「建設DX実験フィールド」での現場検証を経て、2024年3月に「自動施工における安全ルール Ver.1.0」を策定しました(2025年3月には実現場の知見を反映した改訂版を公表)。
同ルールでは、現場の安全責任は第一に施工会社が負うという前提を置きつつ、立入管理区域の設定や緊急停止装置の要件、システム提供者との役割分担を標準化しました。これにより、施工会社やシステムベンダーが準拠すべき基準が明確になりました。
国立研究所の「OPERA」とフィジカルAIコンソーシアム
技術開発のハードルを下げる役割を担っているのが、国立研究開発法人土木研究所が開発・整備する「自律施工技術基盤 OPERA」です。OPERAは、自動運転対応の建設機械、実験フィールド、シミュレータ、ミドルウェアをオープンな研究開発プラットフォームとして公開しており、メーカーの垣根を越えて共通の制御信号で建機を動かせる環境を整えています。これにより、建機メーカーではないソフトウェア系スタートアップや大学でも、GitHubで公開されたシミュレータを使って自動施工アルゴリズムを開発・検証できるようになりました。
さらに国土交通省は2026年9月に「建設分野におけるフィジカルAI戦略(中間とりまとめ)」を公表し、同年10月9日には産学官連携による「建設分野のフィジカルAIコンソーシアム」の会員公募を開始しました。ここでは施工の自動化だけでなく、施工計画や維持管理を含む建設生産プロセス全体を対象に、データや開発基盤、安全・評価制度といった「協調領域」の整備が進められます。
建機大手とスタートアップの事業戦略:自前プラットフォームか、オープン連携か
国の環境整備が整うなか、民間プレイヤーはそれぞれ異なるアプローチで主導権を握ろうとしています。
コマツ&EARTHBRAIN:通信・AIの異業種連合とグローバル・フィジカルAI連携
コマツは2021年4月、NTTドコモ(現・NTTドコモビジネス)、ソニーセミコンダクタソリューションズ、野村総合研究所(NRI)との合弁でデジタルソリューション企業「株式会社EARTHBRAIN」を設立しました(資本金368.7億円、出資比率はコマツ54.5%、NTTドコモビジネス35.5%、ソニー5%、NRI 5%)。
両社は2024年5月、事務所のコックピットから複数台の油圧ショベルを切り替えて操作できる「Smart Construction Teleoperation」を販売開始し、遠隔施工の社会実装を進めています。
さらに注目すべきは、自動運転・フィジカルAI分野での外部連携の加速です。2025年9月にはオープンソースの自動運転ソフト「Autoware」を主導するティアフォーとダンプトラック(HM400・HD785)の自動運転協業を開始し、2027年度の実用化を目指しています。加えて2026年7月には、ブルドーザーや油圧ショベルの自律運転を手がける米AIM Intelligent Machinesとの戦略的パートナーシップを発表しました。スマートコンストラクションの施工計画データとAIMのフィジカルAIを連携させ、既存建機への後付け(レトロフィット)にも対応しながら、米国での商用稼働に続き2027年以降の日本市場展開を予定しています。
日立建機:オープンインターフェースでスタートアップと組む「協調戦略」
2027年4月1日付で商号を「ランドクロス株式会社(ブランド名:LANDCROS)」へ変更予定の日立建機は、自社ですべてを囲い込むのではなく、オープンイノベーションを前面に押し出しています。
その象徴が、外部の自動運転システムと接続できる電子制御式油圧ショベル「RBT Core Connect」です。2025年6月には、後付け自動化システム「ヨイショ投入くん」を開発するスタートアップのARAVと、「RBT Core Connect」(20トンクラス・30トンクラス)への適用合意を発表し、2026年度中の提案開始を目標に掲げました。自社で自動運転システムを持たない建設会社でも、建機とスタートアップのソフトを組み合わせて自動施工を導入できる仕組みです。
また、2026年6月には遠隔操作油圧ショベル「RBTシリーズ」にコックピット型の「RBT Remote Cab」と持ち運び可能な「RBT Portable」を追加し、対応機種を5機種へ拡充しました。保有機械を管理する「Solution Linkage CONNECT」でもISO準拠のテレマティクスデータを採用し、将来的には他社製建機も含めた一元管理を見据えています。
建設テック・スタートアップ:「後付け」と「現場の汎用資材」で中小市場を攻略
巨額の開発投資を行う建機大手に対し、スタートアップは「既存機械の延命・活用」と「現場への導入のしやすさ」で独自のポジションを築いています。
- ARAV(アラヴ): 2020年4月設立の東京大学発スタートアップです。既存の油圧ショベルに後付けして遠隔操作を可能にする「Model V」や、掘削・投入作業を自動化する「ヨイショ投入くん」を展開しています(ARAVプレスリリース)。建機メーカーを問わずに後付けできる点と、建機レンタル会社を通じた提供モデルを強みとしています。
- 建ロボテック: 香川県三木町に拠点を置く建設ロボット企業です。同社の運搬ロボット「運搬トモロボ T-BOX」は、建設現場に必ずある「単管パイプ」をレールとして走行する構造を採用し、事前の地図作成やプログラミングを不要にしました。2026年3月には国土交通省の新技術情報提供システム「NETIS(ネティス)」に登録(登録番号:KT-250047-A)されています。NETIS登録技術を活用すると、公共工事において施工業者が「工事成績評定」で加点評価を受けられるため、地方自治体工事や中小建設会社への普及を後押しする強力な武器となります。
| プレイヤー | 事業戦略の軸 | 主な技術・サービス | 他社機・中小現場への展開アプローチ |
|---|---|---|---|
| コマツ&EARTHBRAIN | 異業種合弁によるデジタル基盤+国内外AIパートナー連携 | Smart Construction Teleoperation、ティアフォー・AIM連携 | 3D施工管理基盤を軸に、AIM技術等による既存機レトロフィットにも対応 |
| 日立建機 | オープンインターフェースによるパートナー協創 | RBT Core Connect、RBT Remote Cab/Portable、Solution Linkage CONNECT | 制御口を外部開放し、ARAV等の技術と接続。ISO準拠で他社機管理も視野 |
| ARAV・建ロボテック等 | 既存機への「後付け」と現場目線の簡易運用 | 後付け遠隔・自動化(Model V等)、単管レール運搬ロボ(T-BOX) | 高価な新車買い替えを避け、レンタル網やNETIS加点を通じて中小現場へ浸透 |
現場実装に残る3つの構造的ハードル
技術と制度の両輪が回り始めた一方で、2040年度の省人化3割達成に向けては現実的な課題も残っています。
- 通信環境の不安定さとコスト: 遠隔操作やリアルタイムのデジタルツインには低遅延かつ安定した通信が不可欠ですが、山間部の災害復旧現場や山岳トンネル、地下空間では公衆回線が通じないケースが多く、可搬型衛星通信やローカル5Gの構築コストが現場の負担になります。
- 中小建設業の投資回収: 日本の建設業の大多数を占める中小・地域建設会社にとって、数千万円規模の新型ICT建機や自動運転機を自社保有することは容易ではありません。後付けキットのレンタルや、複数現場で遠隔操作員をシェアする仕組みの確立が求められます。
- 責任分界点とサイバーセキュリティ: 安全ルール Ver.1.0では第一の責任を施工会社に置いていますが、AIが自律判断して建機を動かす領域が広がるほど、システム不具合やサイバー攻撃が発生した際のメーカー・ベンダー・施工会社の責任分界とセキュリティ基準の厳格化が課題となります。
POLIBIZ Insight
国交省「i-Construction 2.0」と建機・建設テックの展開からは、ビジネスパーソンが政策連動型ビジネスを組み立てる上で重要な3つの視点が浮かび上がります。
1. 個別調整コストを消す「安全・制御ルールの標準化」に先回りする
自動施工の普及を阻んでいた最大の要因は、現場ごとに労基署へ説明を繰り返す手続き負担でした。国交省が実験フィールドを提供し、協議会を通じて「安全ルール Ver.1.0」と共通制御基盤「OPERA」を整備したことで、民間企業は個別の許認可交渉に割くコストを大幅に削減できるようになりました。
【ビジネスパーソンの学び】
新しいテクノロジーを現場へ投入する際、個社の営業努力だけで顧客の不安を取り除くのには限界があります。国の実証フィールドや官民協議会に初期段階から参画し、安全性や責任分界の「標準ガイドライン」づくりに関わることで、業界全体の導入障壁を下げながら自社の事業環境を整えることが有効なアプローチとなります。
2. 「新車買い替え」を前提にせず、既存資産への後付け(レトロフィット)で裾野を広げる
建機メーカーやスタートアップの戦略で際立っているのは、数千万円の新車導入を待つのではなく、すでに現場にある従来型建機へ後付けできる仕組み(ARAVの「Model V」、コマツ×AIMのレトロフィット対応)や、現場の既存資材である単管パイプを活かす発想(建ロボテック)です。国のデータでも、ICT施工StageⅡの半数以上を地域のC等級企業が担い始めており、主戦場は確実に中小現場へ移っています。
【ビジネスパーソンの学び】
政策が求める高い生産性目標に対し、顧客が保有する既存設備をそのまま活かせる「後付け型」や「レンタルモデル」を組み合わせることで、初期投資に慎重な中堅・中小企業層を一気に市場へ取り込む道が開けます。
3. 「協調領域コンソーシアム」と「公共調達の加点制度」を参入の入り口にする
2026年10月に公募が始まった「建設分野のフィジカルAIコンソーシアム」は、大企業だけでなく異業種やスタートアップにも開かれた「協調領域」の場です。また、建ロボテックが取得したNETIS登録のように、国の認定制度と公共工事の工事成績評定(加点)が連動する仕組みを活用すれば、営業リソースの限られたベンチャー企業でも公共調達市場に入り込みやすくなります。
【ビジネスパーソンの学び】
自社の技術やサービスが国の政策目標(省人化・安全性向上・DX)に合致する場合、公的な新技術登録制度や産学官コンソーシアムを「信頼の証明」および「調達上のインセンティブ」として活用する視点が、事業拡大の鍵を握ります。
おわりに
2016年度に始まった「i-Construction」から約10年を経て、日本の建設産業は「人が機械を操る効率化」から「機械やAIが自律的に動き、人は安全な場所から全体を管理するオートメーション化」へと歴史的な転換点を迎えています。建機メーカーによる垂直統合とオープン化のせめぎ合い、そして現場のリアルな課題から生まれたスタートアップの工夫が噛み合えば、2040年の労働力不足という危機を、日本のインフラ産業が世界で戦うための競争力へと変えることも可能です。
今後、この分野の動向を追う上で注目すべきマイルストーンは以下の4点です。
- 2026年11月下旬: 国土交通省「建設分野のフィジカルAIコンソーシアム」の第1回全体会議の開催と参画プレイヤーの顔ぶれ
- 2026年度末〜2027年度: 日立建機「RBT Core Connect」×ARAV「ヨイショ投入くん」の提案開始、およびコマツ×ティアフォー(ダンプ自動運転)・米国AIM(フィジカルAI)の国内実用化展開
- 2027年4月: 日立建機の「ランドクロス株式会社(LANDCROS)」への商号変更と、令和9年度予算を通じたフィジカルAI・遠隔施工の実装拡大
- 2027年度以降の地方展開: 直轄工事での試行成果を踏まえた、自治体発注工事や中小建設業への安全ルール・遠隔施工基準の波及スピード
官民のルール設計と現場のテクノロジーが交差する建設DXの行方に、引き続き注目していく必要があります。